

私もちょうど40代になりまして、42歳という年齢なんですけれども、やっぱり保険について考える時間は大きくなってきたかなと思います。私の場合、妻と2人暮らしで、ペットも子どももいないという状態なんですけれども、万が一、私が死亡した場合に、死亡保険として妻にこれくらいのお金が入りますよ、というような保険への加入を検討することは十分にあります。
今、うちの会社のほうでも、例えば私が万が一死亡したときに会社にこれだけのお金が入りますよ、あるいは、がんになったときにこれだけのお金が入りますよ、というような保険に加入しています。また、「就業不能・就労不能」といって、例えば車の事故で働けなくなってしまった、あるいは病気で働けなくなってしまったというときに、保険金が受け取れるような保険にも加入しています。
私は会社を経営しておりますので、法人の場合は法人で、いざというときに会社にお金が入るような保険、個人の場合は個人にお金が入るもの、あるいは妻にお金が入るものというように、法人と個人で分けて、結構いろいろな保険に入っています。
つい先日も、とある大手の生命保険に新しく加入しました。大体、月々8000円ぐらいで、死亡したときに1,000万円が受け取れるというような死亡保障の終身型の保険です。例えば月8000円を1年間支払うと9.6万円、それを10年間続けると96万円になります。それに対して、死亡したときには1,000万円を受け取れるというようなものです。もちろん、これは掛け捨てに近い考え方の保険なので、支払ったお金がそのまま貯まっていくわけではありませんが、万が一死亡したときには、それまでに支払った金額以上のお金が入ってくるというような保険もありますので、そういったものにも加入しています。
40代、50代になってくると、やっぱり亡くなる可能性や病気になる可能性が、10代、20代の頃と比べて少しずつ高くなってきます。がんになったり、何らかの病気になったり、脳梗塞を起こしてしまったりというリスクも出てきますので、そういった保険への加入を検討する時間は増えてくるのかなと思います。
特に40代の男性で、おすすめというよりも、気をつけていただきたいのが、例えば自分ががん家系であるとか、お父さん、お母さん、あるいは親戚に、がんで亡くなっている人がいるという場合です。がんの発症リスクには遺伝的な要因もありますので、そういった場合は、がん保険を検討してみるなど、早い段階から動いていくといいのかなと思います。
あとは、やっぱり自分自身の生活習慣も振り返ってほしいなと思います。
僕もお酒をよく飲むんですが、お酒やアルコールを飲む習慣がある、あるいは仕事が忙しくて睡眠時間が足りていない、タバコをよく吸うといった生活をしている場合、病気になる可能性が高くなることがあります。健康リスクという部分で考えると、そういったことが一つでも自分に当てはまるのであれば、自分に合った保険を検討してみてもいいのかなと思います。
僕の中でおすすめなのは、最近はネット経由の保険のほうが安いケースが多いということです。同じような保障内容であっても、ネット経由の保険のほうが安かったりします。これには、実は仕組み上の理由があります。
例えば、外資系のプルデンシャル生命やジブラルタ生命などの保険に入っていると、なんとなくかっこいいイメージがあるかもしれません。ただ、こういった保険会社では営業担当者が直接お客さんに保険を提案するという仕組みになっているため、その分、営業担当者の人件費なども保険料に含まれてきます。
僕も昔、20歳くらいのときにプルデンシャル生命さんの保険に月15万円くらい加入していたことがあります。当時の担当者が「月給200万円だ」と話していたのをよく覚えています。もちろん、これはその人個人の話ですが、営業担当者に高い給与を支払うためには、当然、その会社には多くの保険料収入が必要になります。
例えば、月15万円の保険料を払う人が10人いれば月150万円、100人いれば月1,500万円の保険料収入になります。そこから会社の経費や営業担当者の給与などが支払われていくわけです。つまり、営業担当者を介して保険に加入する場合、その人件費なども含めて保険料が設定されているということです。
もちろん、営業担当者がいることで、自分に合った保険を提案してもらえたり、分からないことを相談できたりするというメリットもあります。一方で、同じような保障内容であっても、営業担当者をあまり必要としないネット経由の保険であれば、人件費などを抑えられるため、保険料が安くなるケースがあります。
最近はネット経由で加入できる保険会社もたくさんありますので、40代で保険を検討するのであれば、営業担当者から提案される保険だけを見るのではなく、ネット保険なども含めて、同じような保障内容で保険料を比較してみるのがいいのかなと思います。
ただし保険は、独身の人と子育て中の人、子供がいるというような家族構成の優先順位によって検討しないといけない内容が大きく変わります。
ということで、この記事では、40代男性の保険を「死亡保障・医療保障・就業不能保障・老後資金準備」の4軸で整理し、独身・既婚・子ありで何を優先すべきかを分かりやすく解説します。
また、近年の比較記事で重視されやすい保障(入院一時金、三大疾病・がん関連特約など)にも触れながら、加入済み保険の見直しポイントまでまとめます。
40代男性におすすめの保険は「家族構成」と「働き方」で決まります
リサーチ結果では、「40代男性におすすめの保険」は家族構成と収入の役割で最適解が変わる思います。
一般的には、独身の人は医療保険・がん保険・就業不能保険が優先されます。
一方で、子育て中の人はそれらに加えて死亡保険(定期保険・収入保障保険)の優先度が上がるとされています。
また、40代向けの考え方としては、保険を次の4軸で設計するのが基本とされています。
- 死亡保障(万一の際の家族の生活費など)
- 医療保障(入院・手術・通院など)
- 就業不能保障(働けない期間の生活費など)
- 老後資金準備(貯蓄・年金系の備え)
40代は健康リスクが上がり始める一方、家計負担も大きくなりやすいため、「何に備えるか」を先に決めると選びやすくなります。
40代男性の保険選びは「4つの備え」を分けると整理しやすいです
死亡保障:必要な人は「定期」や「収入保障」で合理化しやすいです
死亡保障は、遺された家族の生活費・教育費・住宅費などをカバーする目的で検討されます。
特に子どもがいる家庭では、家族の生活費を守るために死亡保険の重要度が上がるとされています。
一方で、死亡保障は一生同じ額が必要とは限りません。
子どもの独立や住宅ローン残高の減少に合わせて必要保障額が下がるケースも多いため、定期保険が「必要最低限を低コストで備える」選択肢として紹介されています。
また、毎月の生活費の代替を目的にするなら、収入保障保険(毎月または年単位で給付されるタイプ)も検討対象になりやすいです。
死亡保障の金額は「必要資金から逆算」が基本です
保障額は、一般論として「家族の生活費」「教育費」「住宅ローン」「葬儀費用」など必要資金から逆算するのが基本とされています。
ここで重要なのは、「人気の保障額」を真似するのではなく、家計の不足分だけを保険で埋めるという考え方です。
医療保障:40代は「終身型」や「入院一時金」が検討されやすいです
40代は働き盛りである一方、生活習慣病などのリスクが意識されやすい時期です。
リサーチ結果では、医療保険は40代向けとして終身タイプや入院給付金+一時金の組み合わせが推奨される案内が増えているとされています。
入院日数が短期化しているという見方もある中で、入院日額だけでなく、入院した時点でまとまった給付を受け取れる入院一時金が注目されやすいと考えられます。
医療保険で比較されやすいポイントです
- 終身型か定期型か(保険料の安さと長期の安心のバランス)
- 入院日額と入院一時金の設計
- 通院給付の有無(退院後の治療を想定)
- 先進医療など、自己負担が大きくなり得る領域への備え
がん・三大疾病:診断一時金や通院保障が重視されやすいです
がんや生活習慣病への備えとして、三大疾病一時金、がん診断給付金、通院給付などの特約が注目されているとされています。
がん治療は入院より通院中心になる場合もあるため、入院保障だけでなく通院保障や診断一時金の考え方をセットで検討する人もいます。
ただし、特約を付けすぎると保険料が上がりやすいです。
そのため、まずは「家計として最も痛いのは何か」を整理し、優先度の高い特約から検討するのが現実的です。
就業不能:独身でも既婚でも「収入が止まるリスク」に備えやすいです
リサーチ結果では、独身男性は医療保険・がん保険・就業不能保険を優先すると整理されています。
独身の場合、死亡保障の必要性は相対的に下がりやすい一方で、病気やけがで働けなくなった場合に頼れる収入源が限られることがあります。
既婚の場合でも、共働きか片働きか、住宅ローンの有無などによって就業不能の影響は大きく変わります。
「入院費」よりも「働けない期間の生活費」が家計に与える影響が大きい家庭では、就業不能保障の優先度が上がる可能性があります。
老後資金準備:保険でやる範囲と貯蓄でやる範囲を分けます
40代は老後資金を意識し始める時期でもあります。
ただし、老後資金準備は「保障」と「資産形成」が混ざりやすい領域です。
保険で貯蓄性商品を検討する人もいますが、まずは死亡・医療・就業不能の不足を点検し、家計の余力がある範囲で老後資金準備を上乗せする考え方が整理しやすいです。
独身・既婚・子育て中で優先順位はこう変わります
独身の40代男性さん:医療・がん・就業不能を優先しやすいです
リサーチ結果では、独身男性はまず医療保険・がん保険・就業不能保険を優先すると整理されています。
独身の人は、死亡保障が「誰の生活費を守るか」という観点で必要性が下がる場合があります。
その一方で、働けなくなったときの生活防衛が課題になりやすいです。
- 医療保険:入院一時金や通院給付を含めて検討
- がん保険(または特約):診断一時金・通院保障を中心に整理
- 就業不能保障:生活費の固定費を意識して設計
既婚(子どもなし)の40代男性さん:配偶者さんの収入で変わります
既婚で子どもがいない場合、必要保障額は「配偶者さんの働き方」「住宅ローンの有無」「貯蓄水準」で変わると考えられます。
たとえば配偶者さんが安定して働ける見込みが高い場合、死亡保障は葬儀費用や当面の生活費に絞って、医療・就業不能を厚めにする設計もあり得ます。
一方で、配偶者さんが専業主婦(主夫)に近い場合や、住宅ローンが大きい場合は、死亡保障の優先度が上がる可能性があります。
子育て中の40代男性さん:死亡保障(定期・収入保障)の重要度が上がります
子どもがいる家庭では、万一の際に家族の生活費や教育費が不足しないように、死亡保障の重要度が上がるとされています。
このとき、死亡保障は終身で大きく持つよりも、必要な期間だけ合理的に備える考え方が取りやすいです。
リサーチ結果でも、死亡保険は定期保険が低コストで必要最低限を備える選択肢として紹介されています。
また、生活費の代替という目的が明確な場合は、収入保障保険が検討されることも多いです。
40代男性に選ばれやすい保険のタイプと、注意点
定期保険:必要な期間だけ大きく備えたい人に向きやすいです
定期保険は、一定期間の死亡保障を確保するタイプです。
保険料を抑えつつ大きな保障を持ちやすい一方、更新型の場合は更新時に保険料が上がることがあります。
そのため、加入時点で「いつまで必要か」を考えておくと、過不足が出にくいです。
収入保障保険:家族の生活費を月額で設計しやすいです
収入保障保険は、万一の際に毎月(または年単位)で給付される設計が一般的です。
「遺族年金で足りない生活費を補う」という発想と相性が良いと考えられます。
ただし、受け取り方や保障の逓減(時間とともに総支払額が下がる設計)など、商品性の理解が重要です。
医療保険(終身型):長期の医療リスクに備えやすいです
医療保険は、終身型が検討されやすいとされています。
終身型は長く持ち続けやすい一方で、加入後に保障内容を変えにくい面もあります。
そのため、入院日額の水準、一時金、通院給付など、基本設計を現実の医療費負担のイメージに合わせることが大切です。
がん保険・三大疾病特約:範囲と給付条件の確認が要点です
がん診断給付金や三大疾病一時金は、給付条件(診断確定、所定の状態、回数制限など)が商品ごとに異なります。
比較の際は、保険料だけでなく「どの状態になったら、いくら、何回出るのか」を丁寧に確認する必要があります。
就業不能保険:免責期間と給付期間で実用性が変わります
就業不能保障は、働けない状態が一定期間続いた場合に給付される設計が多いです。
このとき、免責期間(すぐには給付されない期間)と、給付期間(いつまで給付されるか)が実用性を左右します。
会社員の人は傷病手当金などの公的制度がある場合もあるため、公的保障と民間保障の重複を避ける設計が重要です。
ケース別の組み立て例でイメージを具体化します
例1:独身の会社員男性さん(固定費が高め)
独身の男性さんは、死亡保障を大きくするよりも、医療・がん・就業不能を優先しやすいとされています。
たとえば次のように整理すると、過不足を判断しやすいです。
- 医療保険:終身型+入院一時金を検討(短期入院の自己負担に備える)
- がん保障:診断一時金と通院保障を中心に検討
- 就業不能保障:家賃やローンなど固定費の数か月分を意識して設計
このタイプでは、保障を増やす前に、貯蓄で吸収できる月数を確認すると判断が安定します。
例2:既婚・共働きで子どもなしの男性さん
共働きの場合、世帯としての収入源が複数あるため、死亡保障は「当面の生活費」や「住宅ローンの整理」に絞る設計も考えられます。
一方で、夫婦いずれかが働けなくなると家計が崩れやすい場合、就業不能保障の優先度が上がる可能性があります。
- 死亡保障:定期保険で一定期間だけ確保(ローンや家計状況に合わせる)
- 医療保障:終身型をベースに必要な特約を厳選
- 就業不能保障:夫婦それぞれの働き方に合わせて検討
例3:子ども2人の子育て中の男性さん(教育費と住宅ローンあり)
子育て中は、万一の際に教育費と生活費が同時に不足しやすいです。
リサーチ結果でも、子どもがいる家庭では死亡保険の重要度が上がるとされています。
この場合、死亡保障は定期保険または収入保障保険で、必要な期間に集中して備える設計が合理的です。
- 死亡保障:子どもが独立するまでの期間を中心に設計
- 医療・がん:家計を圧迫しない範囲で終身型+一時金を検討
- 就業不能:ローン返済と生活費の固定費を意識して設計
また、必要保障額は「生活費」「教育費」「住宅ローン」「葬儀費用」などから逆算するのが基本とされています。
加入済み保険の見直しで確認したいポイントです
40代は健康リスクが高まりやすく、加入済み保険の見直しも重要とされています。
見直しは「解約して入り直す」よりも、まず現状把握から始めるほうが安全です。
保障が重複していないかを整理します
医療保険に複数加入していたり、特約が似た役割を重複していたりすると、保険料が家計を圧迫しやすいです。
保障内容を一覧化して、入院・手術・通院・一時金・就業不能・死亡のどこが重なっているかを確認すると整理しやすいです。
必要保障額が「今の家族状況」に合っているかを確認します
子どもの成長、住宅ローン残高、貯蓄の増減で必要保障額は変わります。
特に死亡保障は、必要額が時間とともに下がることが多いため、「入りっぱなし」になっていないかを点検する価値があります。
医療保障は「入院日額だけ」になっていないかを確認します
医療保険は、入院日額中心の設計だと短期入院の自己負担に対応しにくい場合があります。
近年は入院一時金付きなどを重視する案内が増えているとされるため、入院一時金や通院給付の必要性を再評価すると良いです。
人気ランキングは「入口」として使い、最終判断は条件で行います
2026年版の比較記事では、終身保険・定期保険・医療保険の人気ランキングが更新されているとされています。
また、2026年の調査でソニー生命、オリックス生命、アフラックなどが上位に入っているという情報もあります。
ただしランキングは評価基準が媒体ごとに異なるため、「人気」と「自分に合う」を分けて読む必要があるとされています。
比較の際は、保険料だけでなく、給付条件、保障期間、更新の有無、特約の範囲などの条件で判断することが重要です。
40代男性におすすめの保険は「優先順位の設計」で失敗が減ります
40代男性におすすめの保険は、家族構成と収入の役割によって変わると整理されています。
要点は次のとおりです。
- 40代の保険は死亡保障・医療保障・就業不能保障・老後資金準備の4軸で考えるのが基本です
- 独身の男性さんは医療保険・がん保険・就業不能保険が優先されやすいです
- 子育て中の男性さんは上記に加えて死亡保険(定期保険・収入保障保険)の重要度が上がります
- 医療保険は終身型や入院一時金、がん・三大疾病関連の特約が注目されやすいとされています
- 保障額は「生活費・教育費・住宅ローン・葬儀費用」など必要資金から逆算するのが基本です
- 40代は加入済み保険の見直しも重要とされています
迷う場合は「不足しやすいリスク」から小さく埋めていくのが現実的です
保険は、すべてを完璧に備えようとすると保険料が上がり、長続きしない可能性があります。
そのため、まずは家計にとって影響が大きい順に、不足しやすいリスクから小さく埋める考え方が現実的です。
具体的には、次の順で整理すると判断しやすくなります。
- 家族がいる男性さんは、万一の際に生活が成り立つか(死亡保障の不足確認)
- 働けない期間の生活費をどうするか(就業不能の不足確認)
- 医療費の自己負担をどこまで許容できるか(医療・がんの不足確認)
そのうえで、比較サイトやランキングは候補探しに活用しつつ、最終的には給付条件と家計への影響で絞り込むと納得感が高まりやすいです。
もし現在加入中の保険がある場合は、いきなり解約せず、保障内容の棚卸しから始めると安全です。
記事の監修者
氏名:有薗 隼人
会社名:株式会社GEAR
出身地:東京都世田谷区
座右の銘・好きな言葉:意志あるところに道あり
オフタイムの過ごし方:読書・ドライブ
東京でよく行く街・場所:銀座
創業:2011年
事業内容:インターネット広告事業・婚活事業
1984 年東京都生まれ。青山学院大学文学部教育学科卒業後、GMOインターネット株式会社にて、インターネット広告の営業を担当し、月間トップの営業成績をおさめるなど活躍。約2億円を売り上げる。2011年、株式会社GEARを設立。
現在は、自社のメディア運営、婚活ビジネス、保険関連ビジネスなどを事業としている。
運営サイト:日本最大級の婚活応援メディア「ミラコロ」
エンタメ総合メディア「ユーウォッチ」
保有資格
生命保険・一般課程試験:合格
生命保険・専門課程試験:合格
少額短期保険資格:合格
著書
「0円起業」クロスメディアパブリッシング
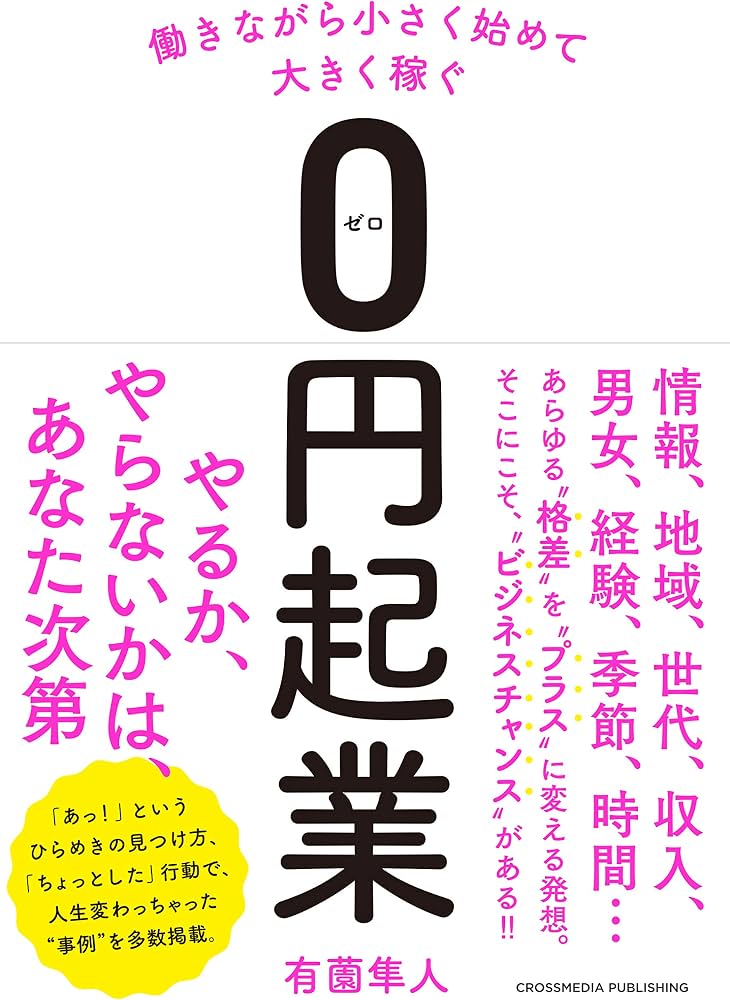
どのようにお金を稼ぐのか、副業、転売とはなにかについても解説。小さく仕入れて大きく儲けるをテーマに書いています。
- 出版社 : クロスメディア・パブリッシング(インプレス)
- 発売日 : 2019/10/4
- 言語 : 日本語
- 本の長さ : 232ページ
- ISBN-10 : 4295403261
- ISBN-13 : 978-4295403265
保険について思うこと
上の記事に書いているように40代になってきて思うことは体力がなくなったなということです。20代の時はもっと起きて仕事できていたものができない、すぐ疲れる、眠くなるなど日常茶飯事です。そのような中でなにかけがをしたら、病気をしたら、働けなくなったらと考えた時にカバーしてくれるのが保険だと思います。そういう意味ではいろいろな保険の声に耳をかたむけ、自分に合った補償を選ぶことは重要かと思います。
